Vamos con tu futuro
Vamos con tu futuro
30/09/2026 | 4 minutos


Este año hemos experimentado un evento que no entraba ni en las predicciones de los inversores más alarmistas. La guerra entre Estados Unidos e Irán se ha prolongado incluso más de lo esperado, causando cambios bruscos en las expectativas de inflación y desplazando al alza las curvas de renta fija.
Un movimiento como este nos recuerda a lo vivido en 2022, donde un shock energético provocó una inflación descontrolada que desencadenó subidas de tipos de interés de hasta 450 pb en la eurozona. Sin embargo, la situación actual dista mucho de parecerse a la anterior por diversos motivos, entre ellos, porque el punto de partida es totalmente distinto y eso, en renta fija, es clave.
La guerra entre Rusia y Ucrania llegó en un momento de recuperación tras la COVID-19, donde la demanda era boyante impulsada por políticas monetarias y fiscales expansivas. El Banco Central Europeo (BCE) mantenía los tipos de interés en el -0,50%, mientras la inflación empezaba a repuntar por el encarecimiento de la energía.
En la actualidad, vemos varias diferencias:
El mercado descuenta subidas de tipos adicionales a las dos que ya se han producido, pero la subida total de tipos de interés no pasaría de los 100 pb vs. los 450 pb que hubo de 2022 a 2023.
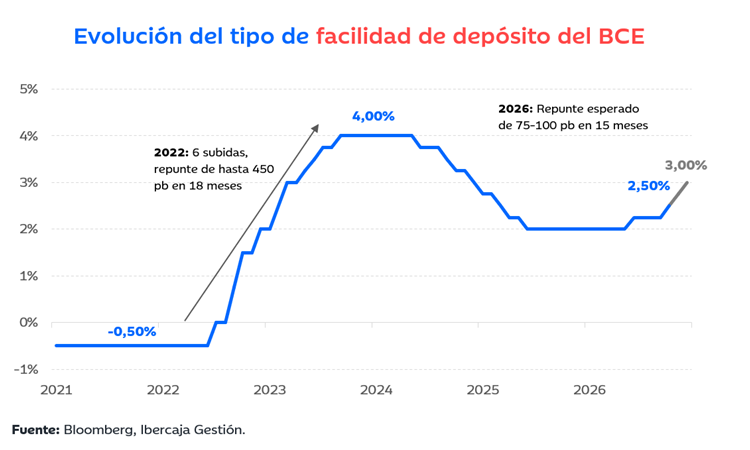
La diferencia más significativa es precisamente ese punto de partida en la política monetaria del Banco Central Europeo. Encarar un periodo inflacionario con los tipos de interés en negativo provoca que las subidas tengan que ser rápidas y contundentes. Por este motivo, el BCE se vio obligado a subir los tipos de interés en 450 pb en tan solo 18 meses, llegando a tocar un techo del 4,0%.
La situación actual plantea un escenario distinto, ya que ni el BCE necesitará actuar con tanta urgencia ni la rentabilidad de nuestras carteras es baja. Al partir de una rentabilidad cercana al 3%, el devengo de los intereses nos protege, provocando que los movimientos en las curvas de renta fija tengan que ser mucho más acusados para llegar a observar pérdidas a 12 meses.
En el contexto actual, sería necesario un repunte de cerca de 75 pb (línea roja) para sufrir rentabilidades negativas a 12 meses. En 2022 un movimiento de 10 puntos básicos conllevaba entrar en pérdidas.
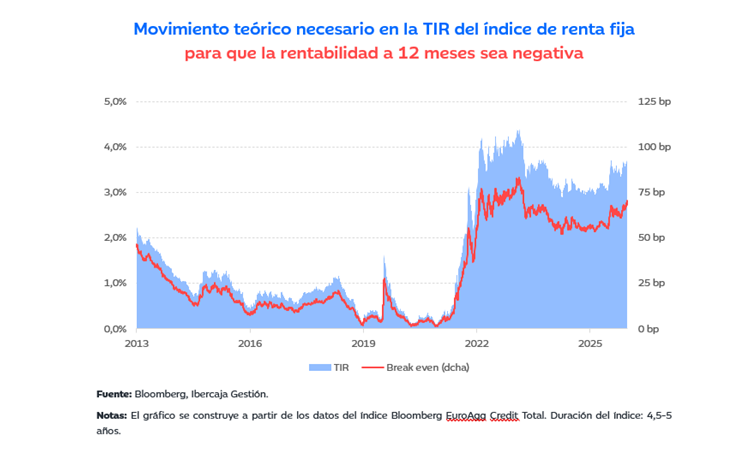
Comprender en qué momento estamos es fundamental. Tomar decisiones en el presente basándonos en lo que vivimos en periodos pasados puede tener sentido, pero siempre debemos tener en cuenta si el punto de partida es el mismo. En este caso, al partir de una rentabilidad anual de las carteras cercana al 3-4% sabemos que contamos con un colchón importante que nos protege ante posibles movimientos adversos en el corto plazo.
No todo el mundo tiene las mismas necesidades, y queremos que encuentres la solución que mejor se adapte a tu situación.
 volver